
电力市场化改革就是不断深化、完善、再深化的过程。
2015年,中共中央、国务院《关于进一步深化电力体制改革的若干意见》提出,加快构建有效竞争的市场结构和市场体系。2022年,《关于加快建设全国统一电力市场体系的指导意见》提出,加快建设多层次统一电力市场体系。2022年,中共中央、国务院《关于加快建设全国统一大市场的意见》提出,建设全国统一的能源市场。
2023年7月,中央深改委会议审议通过《关于深化电力体制改革加快构建新型电力系统的指导意见》,值得注意的是,今年9月中旬国家刚发布《电力现货市场基本规则(试行)》,这是国家层面首份电力现货市场建设规则;11月紧接着发布《关于进一步加快电力现货市场建设工作的通知》,前后一个月左右,国家层面连下“两道金牌”力推电力现货市场,急切之心情溢于言表。
(一)国家两部门再度发文,关于进一步加快电力现货市场建设
11月1日,国家发展改革委办公厅、国家能源局综合司发布《关于进一步加快电力现货市场建设工作的通知》,以下简称《通知》。
亮点一:明确时间表,扩大了现货建设范围
国家层面对各地现货市场建设的实际情况做出评估后,出台文件一次性统筹推进,针对性地对各地提出明确的时间节点。《通知》明确提出了南方区域市场要2023年底前启动结算试运行。2023年底前建立长三角电力市场一体化合作机制,加快推动长三角电力市场建设工作。京津冀电力市场在条件成熟后,力争2024年6月前启动模拟试运行。
亮点二:持续优化省间交易机制
国内电力现货市场建设始终坚持“大版块性质”的区域市场建设与“小拼图相连接性质”的省内+省间市场衔接方式并重。《通知》要求省间电力现货市场继续开展连续结算试运行,2023年底前具备连续开市能力。推动跨省跨区电力中长期交易频次逐步提高,加强与省间现货协调衔接,探索逐日开市、滚动交易的市场模式。
亮点三:新能源入市迫在眉睫
《通知》再次强调了新能源全面参与现货市场的基调,按照2030年新能源全面参与市场交易的时间节点,现货试点地区结合实际制定分步实施方案。通过市场化方式形成分时价格信号,推动储能、虚拟电厂、负荷聚合商等新型主体在削峰填谷、优化电能质量等方面发挥积极作用,探索“新能源+储能”等新方式。
亮点四:用户侧参与市场更加深入
用户侧参与市场程度越深,供需关系越加真实,出清价格更贴近于实际。《通知》明确现货市场运行的地方,电网企业要定期预测代理购电工商业用户用电量及典型负荷曲线,通过场内集中交易方式(不含撮合交易)代理购电,以报量不报价等方式、作为价格接受者参与现货市场出清结算。加快开展用户侧参与省间现货交易的相关问题研究。
亮点五:中长期衔接现货进一步优化
电力现货市场建设从开始的“中长期为主,现货为补充”转变为现在的“中长期衔接现货市场进行优化设计”,电力现货市场在市场体系中的基础地位逐步显现,为了更贴近于现货市场,《通知》此次提出优化中长期合同市场化调整机制,缩短交易周期,提高交易频次,完善交易品种,推动中长期与现货交易更好统筹衔接。《通知》指出考虑新能源难以长周期准确预测的特性,为更好地适应新能源参与现货市场需求,研究对新能源占比较高的省份,适当放宽年度中长期合同签约比例。
亮点六:辅助服务市场疏导与建设并行
辅助服务市场建设与现货市场建设息息相关,辅助服务需要通过现货市场体现真实价值,当前部分辅助服务品种完成了在调用环节的市场化,《通知》要求辅助服务市场下一步结合现货市场,在市场准入、需求确定、计价公式、限价设置等方面进行进一步完善。加快推动在全国范围内形成统一的“现货+辅助服务+容量”电力市场模式。
亮点七:市场价格体系进一步完善
价格体系是市场建设的核心,《通知》要求价格体系要在当前基础上进一步完善,一是加强中长期、现货、辅助服务市场价格以及省内与省间价格形成机制的衔接;二是各地现货市场出清价格上限设置应满足鼓励调节电源顶峰需要并与需求侧响应价格相衔接,价格下限设置可参考当地新能源平均变动成本;三是严格落实燃煤发电上网侧中长期交易价格机制;四是推动批发市场分时电价信号通过零售合同等方式向终端用户传导,引导用户优化用电行为。
亮点八:运营机构走向专业化
《通知》要求提升电力现货市场运营保障能力,提出了要加强市场运营机构的基础保障能力,规范开展信息披露工作,加强电力现货市场风险防控能力,充分发挥市场管理委员会作用。
(二)全国各省份陆续出台,电力现货市场管理实施细则
以2015年电改“9号文”的印发为标志,我国掀起了新一轮电力市场化改革序幕。
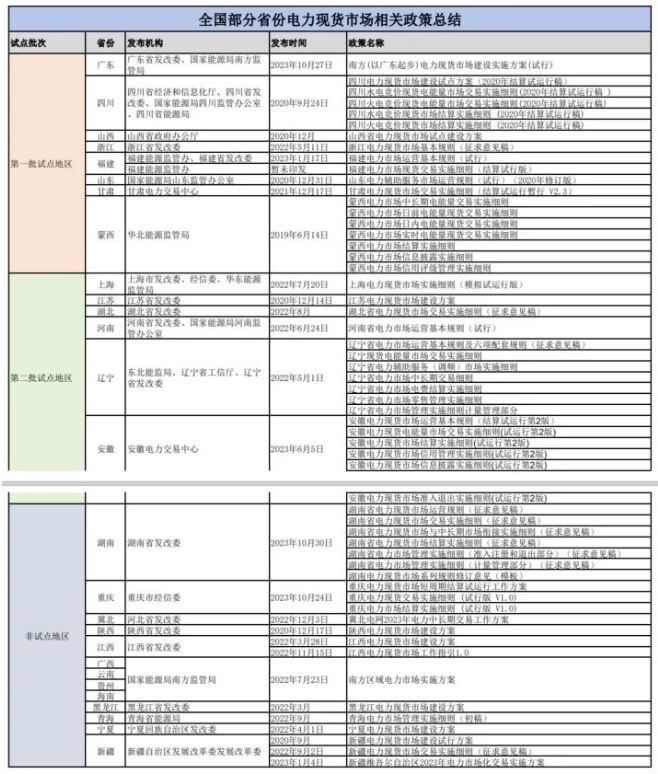
电力现货市场是全国统一电力市场体系的重要组成部分。2017年,我国电力现货市场建设试点工作正式启动。官方先后分两批次选取了14个地区作为电力现货市场试点。第一批试点地区8个,第二批试点地区6个,其余地区为非试点地区。
下图为各省份电力现货市场相关政策总结。
那么,到底是哪些因素在影响电力现货市场建设的步伐呢?
原因有三:一是涨电价“魔咒”,地方政府担心电改就是“涨电价”,而电价是企业的成本,涨电价会减缓地方经济发展进而影响政绩,“9号文”电改方案的最初设计权分散给了地方,就为现货市场推进缓慢埋下“伏笔”;二是省间壁垒,因为电力市场以省为单位,地方政府对发电调度负责,这种制度引发地方保护。地方发电企业的发电收入直接贡献地方财政收入,因此,地方政府有动机偏向当地企业;三是通道滞后,跨省跨区联络线及输电通道不足,电力保供协调难度大。
(三)开启电力行业新局面,推动新型电力系统的早日建立
随着当前新型电力系统运行特性的变革,新能源高速发展、电力安全保供以及多市场有效衔接等需求持续增强,电力现货市场建设已经处于历史性的转折。
根据国家能源局数据显示,2023年上半年,全国市场化交易电量2.65万亿千瓦时,同比增长6.7%,占全社会用电量比重达61.5%,同比提高0.9个百分点。而2016年,市场化交易电量占全社会用电比重还不足两成。未来,随着新能源入市,市场化交易电量比重有望达到八成。
国家接连两项政策的颁布,会强有力地解开矛盾交织,针对性地对各个节点提出进行大刀阔斧改革的要求,为后续市场体系如何建设以及完善指明了前进方向。
我们应该相信,《通知》的印发将会在全国范围内掀起一股强烈的市场建设浪潮,并开启电力行业新局面,推动全国统一市场体系以及新型电力系统的早日建立。